内容提要
]article_adlist-->
 ]article_adlist-->元股证券:ygzq.hk

 ]article_adlist-->
]article_adlist-->
]article_adlist-->股票杠杆配资软件
]article_adlist-->
]article_adlist-->
]article_adlist-->
]article_adlist-->
]article_adlist-->

 海量资讯、精准解读,尽在新浪财经APP
国内低利率背景下,市场对于应对利率双向波动的交易工具需求日益增加。作为一类重要的交易工具,标准债券远期产品可实现收益增厚和风险对冲。本文阐述标准债券远期业务的基本情况及交易策略,并以跨期交易策略为例展开分析。
]article_adlist-->元股证券:ygzq.hk一、标准债券远期业务概述
]article_adlist-->近年来,随着我国进入高质量发展阶段,货币政策保持适度宽松,债券市场利率中枢呈现震荡下行趋势。在低利率背景下,债券投资策略更要具有灵活性,以不断提高波段交易和风险对冲的比重,因此投资者对双向波动交易工具的需求日益增加。中国外汇交易中心与上海清算所联合推出的标准债券远期产品(以下简称“标债远期”),能够帮助投资者实现收益增厚和风险对冲的双重目标,正逐步成为策略构建中不可或缺的一环。
标债远期产品的优势主要体现在:一是与现券相关性高,配合债券开展多空交易策略效果较好;二是标准化程度高,标的券种、合约期限、交割日期、交割方式等产品要素高度标准化,能大幅提升开平仓管理效率并降低交易成本;三是交易清算一体化,无需另行签署交易对手双边协议,具有不占用双边授信等优势。
当前,标债远期产品参与者已扩充至90多家,涵盖国有银行、股份制银行、城农商行、外资银行、证券公司等各类机构,以及非法人产品,参与者类型持续丰富,市场体量稳步上升。从产品属性看,标债远期产品的标的券包括国开债与农发债,覆盖了2至10年期等关键期限,结算方式同时支持现金交割和实物交割,合约月份设置为最近两个季月,即近月与远月。例如在2026年7月末,10年期国开债标债远期近月合约为CDB10_2609,远月合约为CDB10_2612。
]article_adlist-->二、几种标债远期交易策略
]article_adlist-->近年来,标债远期产品被市场机构广泛应用于各类交易策略中,主要应用场景如下:
(一)方向交易策略
方向交易策略是标债远期的基本策略,指投资者根据对未来利率走势的方向性判断,持有标债远期的多头或者空头头寸。该策略的主要优势在于,投资者无需买卖债券,仅需存入较低的保证金即可获得市场波动带来的收益,并可以高效便捷地调整组合久期及DV01。此外,由于投资机构的资金成本通常低于可交割券收益率,标债远期价格会低于现券价格,因此具有期货贴水特征,多头方在持有期间可以额外获得持有收益,这进一步提升了组合的收益水平。
(二)曲线交易策略
曲线交易策略是指做平或做陡收益率曲线的策略,即在不同期限的标债远期合约上建立DV01相等、方向相反的交易头寸,以获取曲线形态变化所产生的收益。该策略无需承担利率中枢上下波动的风险,仅考虑交易曲线结构变化。与直接通过现券交易执行曲线策略相比,利用标债远期进行曲线策略交易,既不需要占用现券额度,也不需要付出债券借贷的做空成本,操作灵活便捷。
当预期收益率曲线变陡时,可做空长端合约并做多短端合约;当预期收益率曲线变平时,可做多长端合约并做空短端合约。
(三)期现交易策略
期现交易策略是指当隐含回购利率(以下简称“IRR”)与资金成本出现较大偏离时,通过同时建立期限相同、DV01相等、方向相反的现券和标债远期头寸,博取IRR均值回归收益的策略。
该策略分为正套和反套两个方向。当标债远期合约IRR大幅高于实际资金成本时,可以进行正套操作,即在现货市场买入可交割券,同时卖出对应的标债远期合约,待持有至IRR回归均值后进行平仓。当标债远期合约IRR大幅低于实际资金成本时,可以进行反套操作,即在现货市场借入可交割券并卖出,同时买入对应的标债远期合约,待持有至IRR回归均值后进行平仓。
(四)跨期交易策略
跨期交易策略是指在同品种但不同交割月份的合约上建立仓位相同、方向相反的交易头寸,交易近月合约与远月合约间价差变动的策略。
当判断近月合约与远月合约的价差将走阔时,执行“买入近月合约,卖出远月合约”的操作,待价差回归时平仓;反之执行“买入远月合约,卖出近月合约”的操作。本文将以跨期交易策略为例,具体介绍交易策略在标债远期产品中的应用。
]article_adlist-->三、跨期交易策略的基本假设与回测分析
股票杠杆配资软件
]article_adlist-->由于现金交割的标债远期合约在上市期间可交割券不再切换,同一季度内跨期组合的理论价差仅受持有期资金利率变化的影响。但在实际交易中,跨期价差常因市场对单一近月或远月合约的过度交易而出现较大均值偏移,此时即出现交易机会。
(一)基本假设
本文定义跨期价差为近月合约价格减去远月合约价格。此外,本文设定如下条件:
1. 合约选择方面,以现金交割的10年期国开债标准债券远期的近月与远月合约为分析对象。原因一是CDB10的挂钩券是10年期国开活跃券与次活跃券,是标债远期挂钩券中市场活跃度最高的;二是CDB5或CDB3的挂钩券的代偿期范围较广,其中CDB5的代偿期为4—7年、CDB3的代偿期为2—4年,导致不同挂钩券的久期差异较大,收益率可比性较低,而CDB10的挂钩券为两只最活跃的国开债,久期接近。
2. 数据选取方面,取每日能公允反映合约实际市场价格的日终结算价作为标债远期合约的价格。若合约最后两小时成交笔数不少于5笔,日终结算价取最后两小时成交价格以成交量为权重的加权平均价;若合约最后两小时成交笔数不足5笔,但当日成交笔数不少于5笔,则取该合约当日最后5笔交易加权平均价;若合约当日成交笔数不足5笔,则取该合约前结算价。
3. 持有时长方面,由于每个季月的第三个周三(非营业日顺延)近月合约到期,并上线新的远月合约,因此当日会出现一次跨期组合切换。本文设定跨期交易组合最晚持有至合约交割日前一天。
4. 回测区间方面,本文回溯分析2023年1月1日至2026年5月20日间CDB10的近远月合约价差,并剔除个别极端值,回看交易机会。
表1 跨期价差计算示意
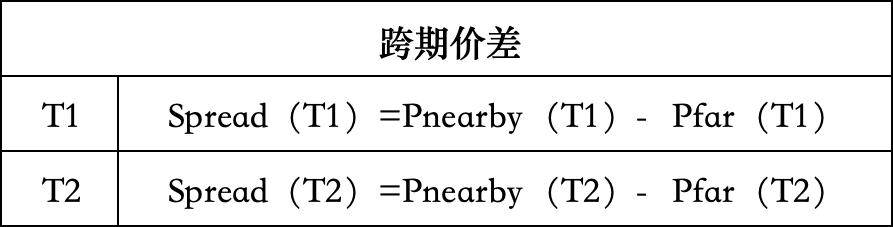
注:Pnearby为近月合约价格,Pfar为远月合约价格,T1
表2 跨期交易策略操作
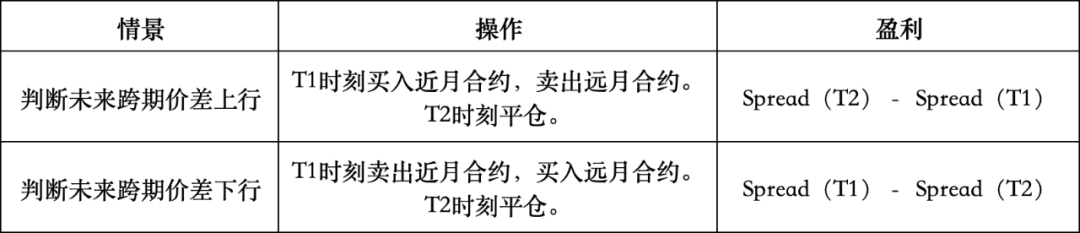
注:Pnearby为近月合约价格,Pfar为远月合约价格,T1
(二)回测结果与特征分析
1. 回测结果
根据前文所述,本文得到CDB10的跨期价差统计指标,如表3所示。
表3 CDB10的跨期价差(近月合约-远月合约)分位数统计
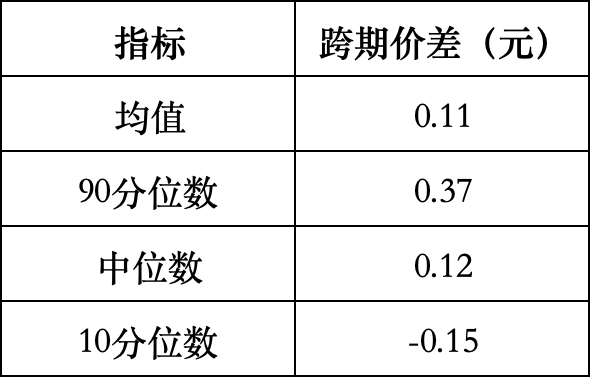
根据回测结果,CDB10的跨期价差呈现如下特征:一是围绕中枢波动。2023年以来,10年期国开债标债远期近远月合约的价差中枢为0.1元,主要波动区间为-0.2至0.4元。二是价差曾多次出现显著偏离中枢的情况,其中价差的10分位数较中位数收窄约0.27元,价差的90分位数较中位数走阔约0.25元。三是价差具有均值回归的动能。当价差波动至较高或较低分位数水平时,有向中位数回归的动力,这种走势变动带来了跨期价差交易机会。
2. 特征分析
在单个季度内资金面不发生重大转向的情况下,通常近月合约价格会高于远月合约价格。原因是当前10年期国开债收益率高于市场机构短期资金成本利率,远月合约贴水幅度更大。因此,回测结果中的价差中位数0.12元大于0是合理的。
根据上述回测结果,当跨期价差偏离中位数幅度较大时,将出现均值回归。可见,该策略运用在标债远期产品中是有效的。
]article_adlist-->四、跨期交易策略的应用案例
]article_adlist-->(一)策略构想
对于标债远期跨期交易策略,存在买近卖远与卖近买远两种交易场景。当近月合约与远月合约价差处于较低分位数时,执行“买入近月合约、卖出远月合约”的操作;反之,当近月合约与远月合约的价差处于较高分位数时,执行“卖出近月合约、买入远月合约”的操作。此外,如前文所述,由于跨期头寸最晚持有至合约交割日前一天,为提升策略执行胜率,本文规定在合约交割日的前两周内不进行任何开仓操作。
1. 价差信号
本文对统计期内CDB10近远月合约价差的过去一年滚动分位数进行统计分析。经回测,若按价差触及10分位、90分位值时发出开仓信号,且合约交割日的前两周内不进行任何开仓,则统计期内全年20%的交易日将出现开仓机会。由此可见,在价差触及90分位或10分位数时开仓是合理且具有可实操性的。
2. 具体操作
当价差触及10分位数时,买入近月合约、卖出远月合约;当价差触及90分位数时,卖出近月合约、买入远月合约。开仓后,当价差回归并触及50分位数时,可认为其发出平仓信号,对策略进行平仓;倘若一直持有至合约交割日前一天均未发出平仓信号,则在合约交割日前一天进行平仓。
(二)实证结果
基于样本数据,按买卖各1亿元名义本金执行上述策略,结果如表4。
表4 跨期交易策略执行结果
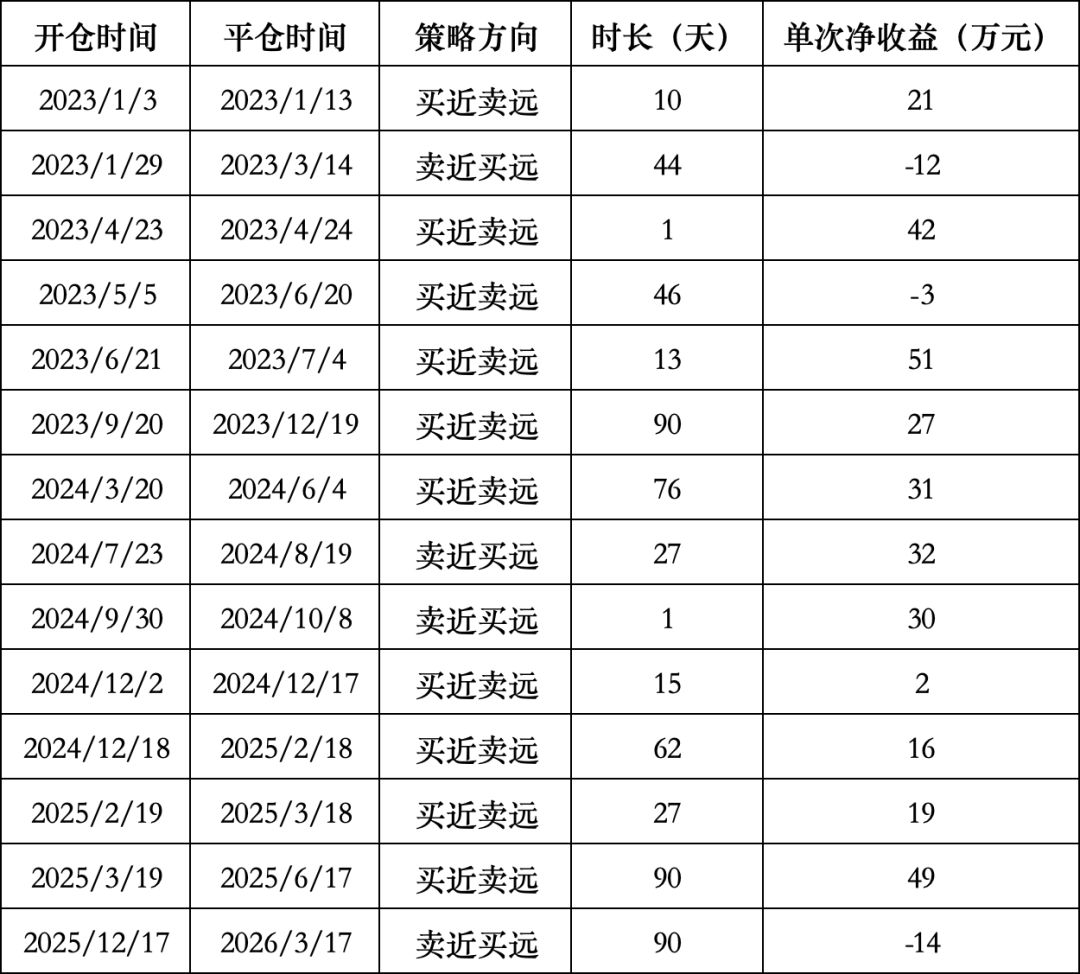
从表4可以看出,样本期间共执行14次跨期交易操作,盈利11次,胜率79%。具体来看,其中有10次“买近卖远”操作,4次“卖近买远”操作,最短开仓时间1天,最长90天。除3次获得负收益外,其余均取得良好的正收益,累计净盈利291万元,最大单次盈利51万元,平均净盈利21万元。观察上述结果可知,策略的净收益与开仓的时长无关,而是取决于开仓和平仓两个时刻之间的价差。
值得注意的是,三次亏损均为跨期价差未在交割日前回归出现,这也是该策略的主要风险点。但由于开仓时价差已处于极值水平,因此损失是可控的。
(三)应用案例
1. “买近卖远”案例
以2024年3月20日为例,当日CDB10_2403到期交割,CDB10_2406成为近月合约,CDB10_2409上市成为远月合约。当日CDB10_2406的日终结算价为104.54元,CDB10_2409的日终结算价为104.70元,二者价差为-0.16元,处于2%分位数,发出开仓信号。此时,买入10手CDB10_2406,并卖出10手CDB10_2409。2024年6月4日,CDB10_2406的日终结算价为105.12元,CDB10_2409的日终结算价为104.97元,二者价差回升至0.15元,位于50%分位数,进行平仓操作。
表5 “买近卖远”案例交易要素(单位:元)
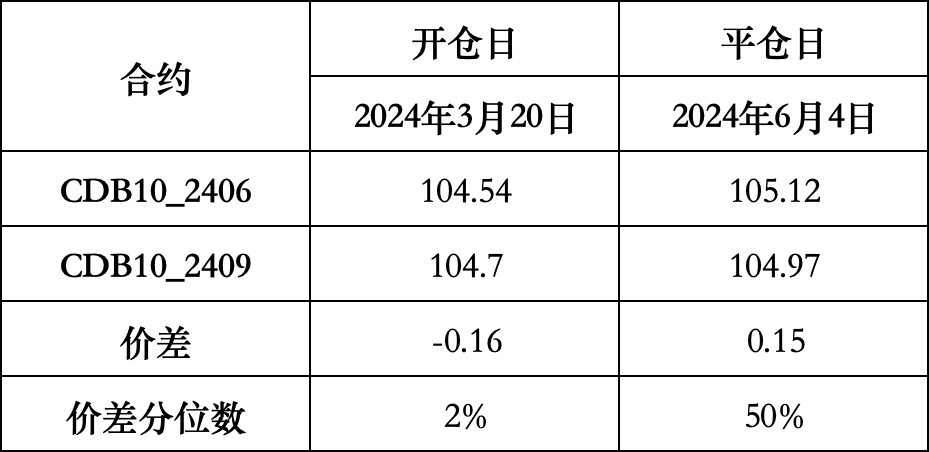
计算可得本次执行“买近卖远”价差策略的损益为:(0.15+0.16)/100*1亿元=31万元。
2. “卖近买远”案例
以2024年7月23日为例,10年期国开债标准债券远期的近月合约为CDB10_2409,远月合约为CDB10_2412。当日CDB10_2409的日终结算价为106.43元,CDB10_2412的日终结算价为105.99元,二者价差为0.44元,处于99%分位数,发出开仓信号。此时,卖出10手CDB10_2409,并买入10手CDB10_2412。2024年8月19日,CDB10_2409的日终结算价为106.87元,CDB10_2412的日终结算价为106.75元,二者价差回落至0.12元,位于46%分位数,进行平仓操作。
表6 “卖近买远”案例交易要素(单位:元)
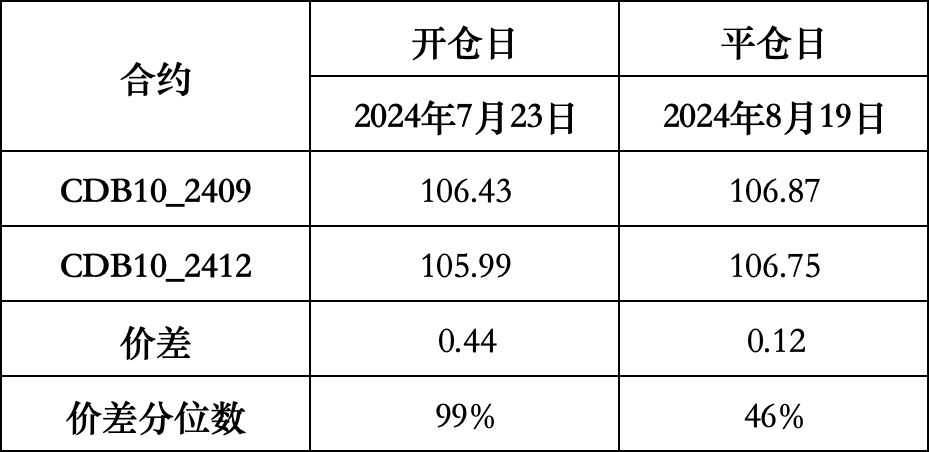
计算可得本次执行“卖近买远”价差策略的损益为:(0.44-0.12)÷100×1亿元=32万元。
]article_adlist-->五、总结与展望
]article_adlist-->本文介绍了当前市场主流的标债远期交易策略,并以跨期交易策略为例进行应用分析,即选取活跃度较高的CDB10近月与远月合约,通过回测历史数据,分析当前标准债券远期市场的跨期交易空间。研究发现,跨期策略能够在震荡市与趋势市中均获得相对稳定的超额收益。
展望后市,在低利率环境下,债券市场利率双向波动将成为常态,机构投资者增厚收益和管理风险的需求同步上升。作为国内利率衍生品市场的基石产品之一,标债远期产品仍有广阔的发展空间:一是市场规模将持续提升,参与者结构进一步多元化;二是产品种类不断扩容,交易机制不断完善;三是随着市场有效性逐步提高,定价功能将更趋成熟。
THE END
]article_adlist-->作者:施想、钱成、王嘉雯,招商银行资金营运中心原文《标准债券远期业务框架与交易策略研究——以跨期价差交易策略为例》全文将刊载于中国外汇交易中心主办《中国货币市场》杂志2026.10总第300期。
]article_adlist-->更多阅读◆浅谈美元兑日元趋势性交易机会
◆居民存款分流与银行间债券回购市场新形势
◆货币职能视角下美元国际地位的演进及启示
]article_adlist-->

扫码“中国货币市场”小程序
开启线上阅读/订阅配资查询流程
]article_adlist-->
海量资讯、精准解读,尽在新浪财经APP
实盘配资平台排行提示:本文来自互联网,不代表本网站观点。
- 上一篇:杭州配资平台推荐 内地男子在香港元朗区一鱼塘内身亡,系非法劳工!雇主被拘捕
- 下一篇:没有了
相关文章
大盘行情指数走势
推荐资讯